Para analizar la evolución reciente de los recursos y las razones que explican sus variaciones, CEPA elabora mensualmente el presente informe, que consta del análisis y seguimiento de la evolución real de las transferencias por Coparticipación a las Provincias y demás recursos tributarios de origen nacional en el mes de septiembre de 2026, en comparación con el mismo mes del año anterior y, a la par, estima la evolución real del Impuesto a las Ganancias y de IVA.
La importancia de los recursos tributarios de origen nacional sobre la recaudación provincial
Los ingresos provinciales provienen básicamente de dos fuentes: recursos propios (principalmente, Ingresos Brutos, Inmobiliario, Automotor y Sellos) y recursos tributarios de origen nacional, principalmente por transferencias de coparticipación. En algunas provincias, también son relevantes otros ingresos como las regalías (especialmente en Neuquén) y las contribuciones a la seguridad social (en aquellas que no han transferido sus cajas previsionales a la Nación).
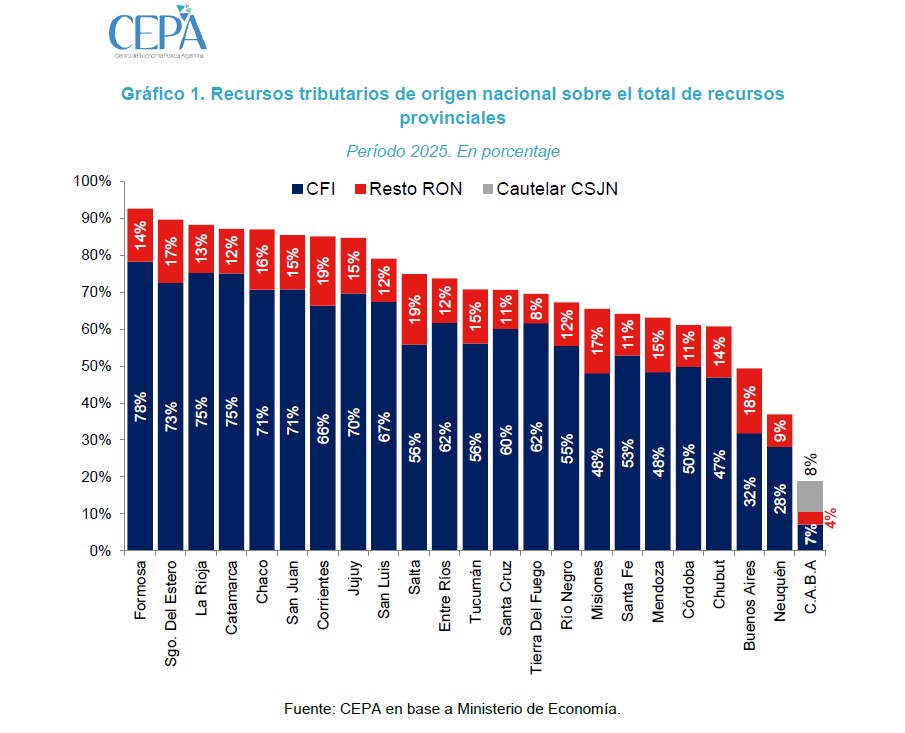
En lo que respecta a las transferencias tributarias de origen nacional, éstas representan una buena parte de los ingresos provinciales: en promedio, alcanzan 58,2% en recursos de Coparticipación Federal de Impuestos (CFI), mientras que si se incorpora el resto de transferencias de origen nacional (RON), el guarismo asciende a 71,6% del total.
Como se percibe en el Gráfico 1, algunas provincias presentan un alto nivel de dependencia de los recursos tributarios de origen nacional, principalmente por recursos coparticipables, como Santiago del Estero, Formosa, Catamarca, La Rioja y Chaco, mientras que, en el otro extremo, los niveles de recaudación de recursos locales son sensiblemente mayores, como en el caso de Chubut, Neuquén y la Ciudad Autónoma de Buenos Aires.
La evolución de los recursos tributarios de origen nacional
En septiembre de 2026, los Recursos de Origen Nacional (RON) en términos reales1 se ubicaron 4,4% por encima del nivel de septiembre de 2025. En la misma línea, la Coparticipación Federal de Impuestos (CFI) aumentó 4,6% real interanual.
Por el lado de la recaudación del IVA, septiembre marcó la undécima caída interanual consecutiva, con un retroceso de 5,8% en términos reales.
En contraste, el Impuesto a las Ganancias exhibió una importante mejora de 22,4% interanual.
Al analizar la situación provincia por provincia, se observa un comportamiento relativamente homogéneo en la evolución de los Recursos de Origen Nacional. En septiembre de 2026, todas las jurisdicciones registraron aumentos reales interanuales.
Las provincias que mostraron los incrementos reales interanuales más marcados fueron Santa Cruz (+8,6%), Chubut (+8,1%), Tierra del Fuego (+7,9%), Neuquén (+7,7%) y Río Negro (+7,2%).
Por el contrario, las jurisdicciones más perjudicadas en la distribución fueron Chaco (+1,4%), Entre Ríos, Corrientes y Misiones (+1,5%) y Formosa (+1,8%).
Este comportamiento se replicó en las variaciones interanuales reales de la Coparticipación Federal de Impuestos. Durante septiembre de 2026, todas las jurisdicciones mostraron variaciones reales interanuales.
Las cinco jurisdicciones con mayores incrementos fueron Neuquén, Santa Cruz, Chubut, Río Negro y Tierra del Fuego, todas con un alza del 6,6% interanual.
En el extremo opuesto, Formosa, Entre Ríos, Chaco, Corrientes y Misiones sufrieron incrementos en términos reales del 1,6% interanual en todos los casos.
Aproximación al impacto sobre el Impuesto a las Ganancias y al IVA
La masa coparticipable bruta se conforma del 100% del Impuesto a las Ganancias (Ley 20.628), el 89% del IVA (Leyes 23.966 y 27.432), el 100% de los Impuestos Internos Coparticipables (Ley 26.674), además de otros impuestos menores.
¿Cómo se movieron estos impuestos?
Al analizar el comportamiento de estos recursos en las transferencias de Coparticipación, la recaudación por IVA cayó 5,8% real interanual en septiembre de 2026, consolidando su undécima caída consecutiva en términos reales. En los últimos doce meses, once registraron reducciones reales, mientras que el único mes con signo positivo exhibió un crecimiento marginal (+0,1% en octubre de 2025). Esta dinámica refleja el magro desempeño de las actividades económicas vinculadas al consumo y al mercado interno.
En el caso del Impuesto a las Ganancias, tras un 2024 signado por guarismos negativos únicamente interrumpidos por la excepcionalidad de mayo (+82,7%), mes en el que las empresas cancelaron los saldos de sus declaraciones juradas, se sucedieron cinco caídas consecutivas. A partir de noviembre, el restablecimiento de la cuarta categoría comenzó a aportar dinámicas positivas en la comparación interanual.
La profunda caída de mayo de 2025 respondió, como se mencionó anteriormente, a la elevada base de comparación fijada el año previo. En junio de ese mismo año se registró una nueva baja interanual de 19,6% en términos reales, a pesar de confrontar con un junio de 2024 que ya había retrocedido 17,5%.
Entre julio y octubre se revirtió esa tendencia con variaciones reales positivas de 20,3%, 11,5%, 3,1% y 12,7% respectivamente, contrastando con las severas caídas en el mismo período de 2024 (-24,0%, -26,6%, -13,0% y -20,4%). Noviembre volvió a terreno negativo (-3,5%), para cerrar el año con una recuperación del 10,4% en diciembre.
El año 2026 comenzó con cuatro reducciones interanuales reales consecutivas. Durante los primeros dos meses, las caídas fueron marginales (-0,2% en enero y -0,9% en febrero), para profundizarse en el mes de marzo (-13,1%) y sostener la baja en abril (-2,4%).
En mayo se registró un marcado rebote de 25,9%, impulsado por el vencimiento y pago de los saldos de las declaraciones juradas de personas jurídicas, aunque en junio la dinámica volvió a terreno negativo con un retroceso interanual de 14,2%. Por su parte, julio mostró una importante recuperación de 19,8% real interanual, traccionada por el cobro de los anticipos de empresas y el ingreso de las declaraciones juradas de personas humanas.
En agosto, el tributo volvió a tomar impulso con una mejora de 9,1% interanual y de 22,4% en septiembre.
Conclusiones
Una aproximación a la evolución real reciente de los Recursos de Origen Nacional transferidos a las provincias, que representan una buena parte de los ingresos provinciales indica que:
• En septiembre de 2026, se observa un incremento interanual de los Recursos de Origen Nacional (RON) de 4,4% en términos reales comparando con septiembre de 2025 donde había caído 10,2% real interanual.
• Por su parte, la Coparticipación Federal de Impuestos exhibió una mejora de 4,6% real interanual comparando con septiembre de 2025 donde había caído 0,7% real interanual.
• En cuanto a la recaudación del IVA, septiembre de 2026 consolidó la undécima caída interanual consecutiva, con una reducción de 5,8% en términos reales. Esto evidencia un comportamiento magro de las actividades económicas vinculadas al mercado interno y al consumo.
• Por su parte, el Impuesto a las Ganancias volvió a mostrar una mejora interanual en términos reales de 22,4%.
Fuente: Centro Economía Política Argentina, CEPA