Visión general Proyecciones macroeconómicas: actividad y factores de la demanda
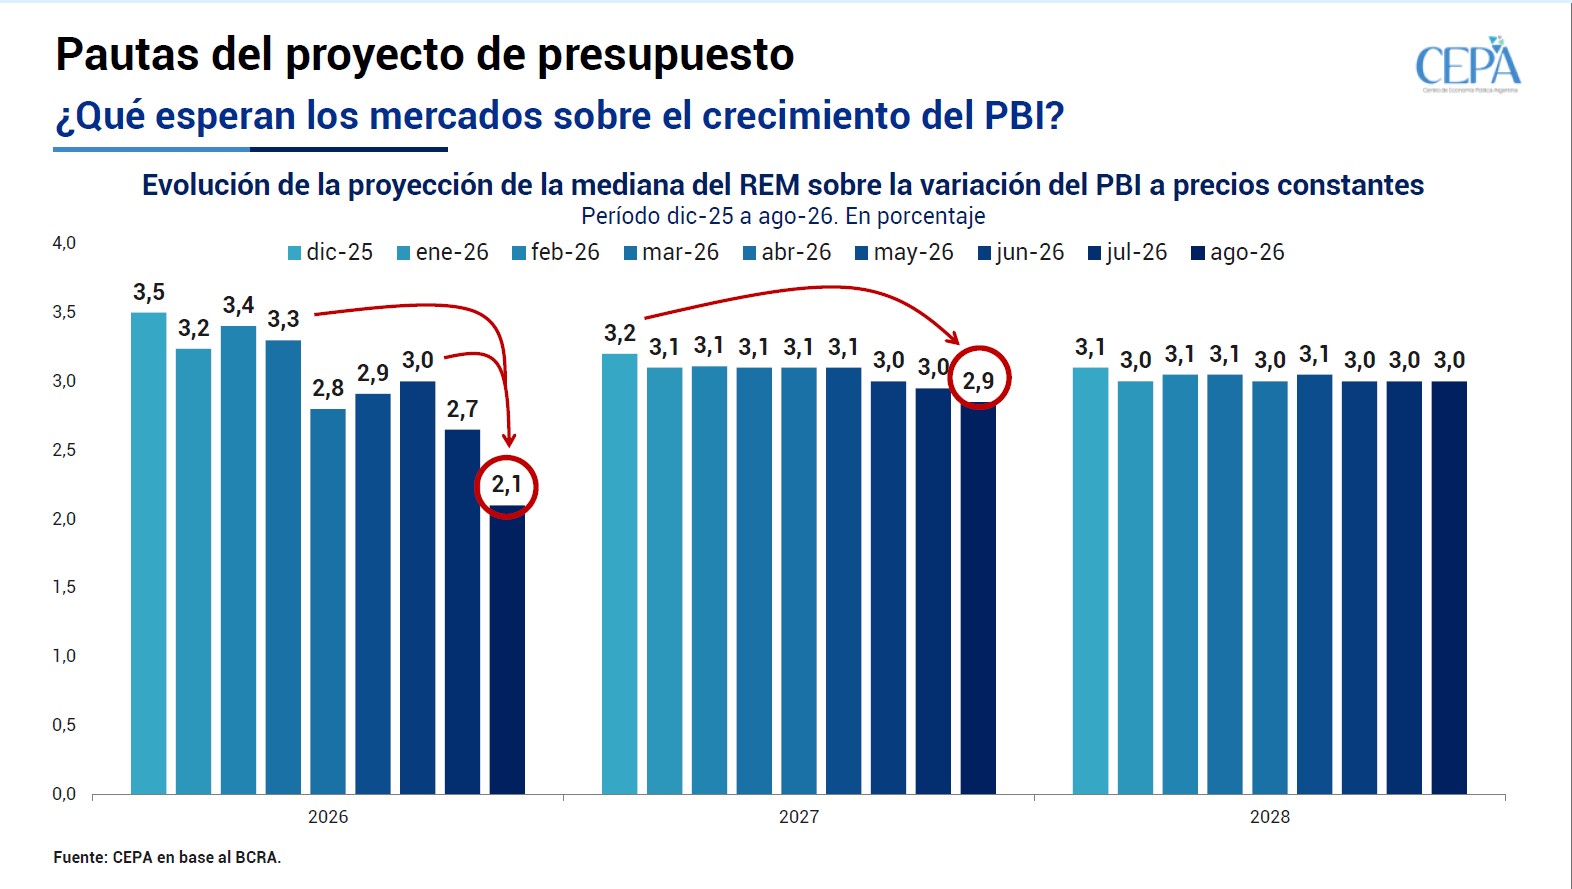
• Si bien el Presupuesto 2027 luce más realista que el Presupuesto 2026 (donde, tal como anticipamos, no se cumplió nada de lo previsto), las principales proyecciones macroeconómicas para 2027 presentan serias dudas. El crecimiento se estima en 4,0%, pero el REM proyecta 2,9%.
Ya para este año, el Presupuesto 2026 estimaba un crecimiento de 5,0% mientras que el REM de agosto de 2026 estimó 2,1%. Incluso el propio Presupuesto 2027 ajustó la proyección de crecimiento en 2026 a 3,0%.
• Los motores de la actividad económica para asegurar los objetivos son el consumo privado, las exportaciones y la inversión. El consumo privado crecería 3,4% en 2027, lo que implicaría un incremento sensible de los salarios reales. La demanda agregada crecería 0,6% en términos reales y el gasto público 4,6% (con una inflación anual promedio de 19,7%). La inversión
registraría un salto de 9,2%, similar a la que estaba prevista en 2026. Esta última no se cumplió:
el mismo Presupuesto 2027 prevé que la inversión terminará este año en -2,1%. Las exportaciones e importaciones crecerían 8,5%.
• Las exportaciones muestran un incremento de unos USD 10 mil millones. Se pretenden exportar USD 133.984 millones en 2027. Las importaciones implican un incremento de más de USD 10 mil millones. El interrogante es: ¿qué importaciones que se incrementarán? ¿bienes intermedios o bienes de consumo final? El Saldo Comercial se estima en USD 15.560 millones para 2027.
El gobierno reafirmó, para 2027, que “el mantenimiento irrestricto del equilibrio de las cuentas públicas se consolidará como la regla fiscal inalterable de esta administración, proveyendo un horizonte de previsibilidad y estabilidad de precios, necesario para maximizar la inversión privada, potenciar la competitividad de los sectores productivos y apuntalar el crecimiento sostenido del empleo y el salario real”.
• Tanto en el Presupuesto 2026, como en el actual proyecto de ley, hay tres artículos que dejan las bases para un resultado superavitario (arts. 1, 8 y 9). Se habilitan autorizaciones para aumentar partidas sólo en tanto medie incremento de fuente de financiamiento (arts. 8 y 9).
• Sin embargo, vale recordar que la ley de Ley de Sostenibilidad y Blindaje Fiscal propuesta por el gobierno para ser aprobada en el Presupuesto 2026, finalmente no fue votada. Aquella ley indicaba que si la economía crecía y mejoraba la recaudación respecto a lo previsto en el presupuesto, se bajaban impuestos, y si caía la economía y se recaudaba menos de lo previsto,
se ajustaban las partidas de gasto discrecional. Es decir, era procíclica en lugar de anticíclica: profundizaba el ajuste en tiempos de caída de recursos.
Recaudación y gasto tributario
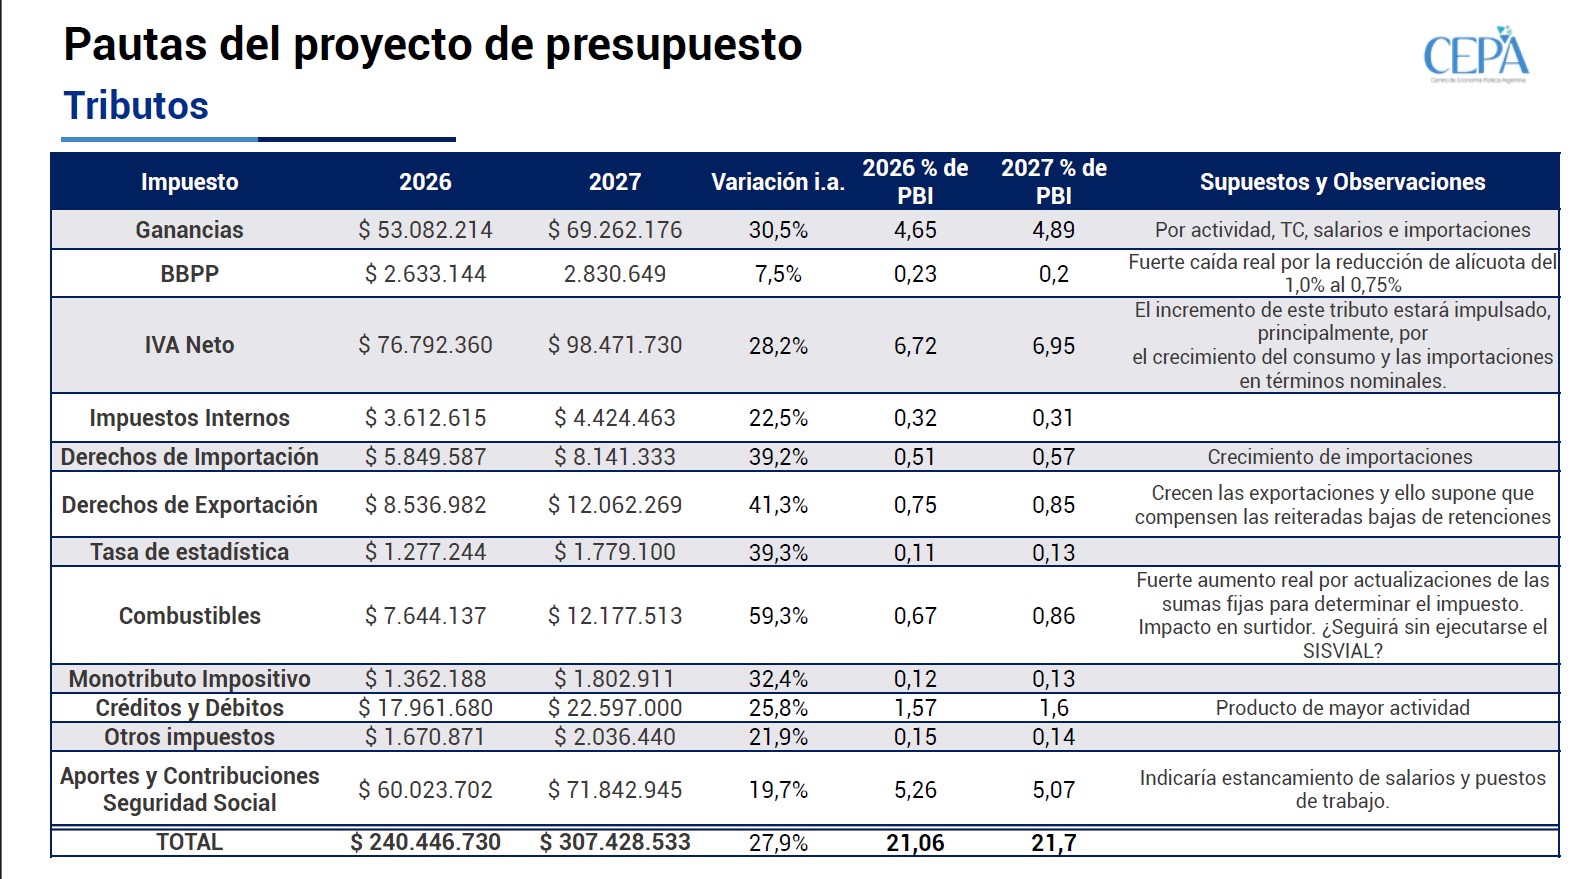
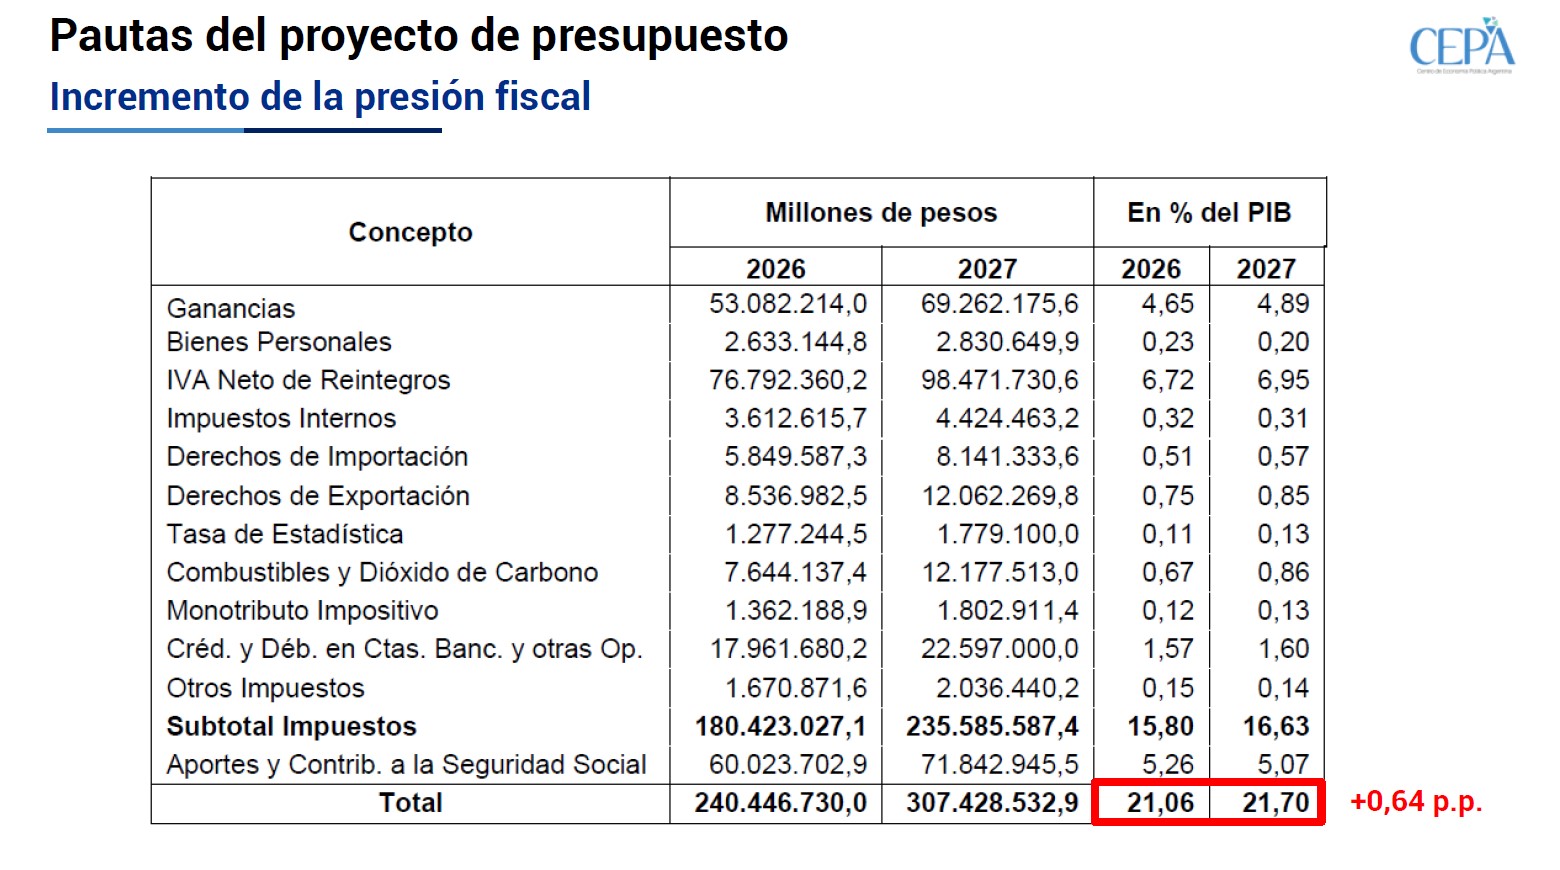
• En relación a la recaudación, el Presupuesto 2027 prevé un incremento de la presión tributaria, que aumentaría de 21,06% a 21,70%.
• En relación a la recaudación, se destacan las siguientes variaciones negativas: la caída de Bienes Personales (se reduce la alícuota en 2027) y la reducción de la recaudación en Seguridad Social (producto del FAL).
• Como contrapartida, el impuesto que más crece es el impuesto a los combustibles líquidos (59%), seguido por los tributos del Comercio Exterior (Derechos de Exportación 41,3%, Derechos de Importación 39,2% y Tasa de Estadística 39,3%) y a su vez es significativo el incremento de Impuesto a las Ganancias (particularmente por el incremento de remuneraciones).
• El Gasto Tributario mantiene su incidencia sobre el PBI. Nuevamente no se incluye el costo del RIGI. El gobierno justificó la omisión de la información: “en el caso del Régimen de Incentivo para Grandes Inversiones (RIGI), dado que los proyectos adheridos se encuentran mayoritariamente en etapas iniciales de implementación (inversión), por lo tanto, el gasto tributario asociado al régimen podrá ser estimado en etapas posteriores de avance de los proyectos”. El monto del costo fiscal se estima en USD 2.900 a 3.200 millones anuales.
Nuevas exenciones tributarias a concesiones viales
• El art. 67 del Presupuesto 2027 prevé beneficios tributarios para concesionarios viales.
Básicamente, amortizaciones de inversiones sobre bienes muebles u obras y pago a cuenta de impuesto al cheque para otros tributos (ganancias, IVA y hasta contribuciones patronales). Los concesionarios ya gozan con un régimen favorable, la ley 17.520, modificada por la ley 27.742.
• Además, por la redacción propuesta, no deberían aplicarse los nuevos beneficios a concesiones ya adjudicadas, puesto que establece “licitación que se celebre a partir de la publicación de esta ley”.
• Los beneficios quedan sujetos a que las provincias y la CABA otorguen exenciones tributarias sobre IIBB y sellos.
Ley de Discapacidad y movilidad de las asignaciones
• El Presupuesto 2027 modifica la Ley de Emergencia en Discapacidad: fija la Pensión No Contributiva por invalidez laboral en 70% de la jubilación mínima y establece que será incompatible con un empleo formal o con estar inscripto en el régimen general o simplificado (esto figuraba en la ley pero el gobierno nunca lo había reglamentado); promueve cambios en el esquema del nomenclador (los valores dejarán de ser universales); y deroga la Pensión no
Contributiva por Discapacidad para Protección Social.
• El proyecto insiste, como había ocurrido con el proyecto de Presupuesto 2026 aunque sin que se hubiera aprobado, en la derogación de la movilidad de las asignaciones por hijo, por hijo con discapacidad, prenatal, por ayuda escolar anual, por nacimiento, por adopción, por matrimonio, la AUH, la asignación por embarazo para protección social y por cuidado de la salud integral.
Suspensión del Fondo Anticíclico Fiscal
• Se propone la suspensión del art. 9 de la ley 25.152 (art. 23 del Presupuesto 2027). Esto supone que el gobierno dispondrá del 100% de los recursos fiscales provenientes de las privatizaciones y concesiones de empresas públicas sin la obligación de destinarlos parcialmente al fondo.
• De acuerdo al programa financiero del Ministro Caputo, para el bienio 2026-2027 los recursos esperados por este concepto ascienden a USD 2,3 mil millones.
ARTICULO 9º — Créase el Fondo Anticíclico Fiscal que se constituirá con el cincuenta por ciento (50%) de los recursos provenientes de las concesiones, y de acciones remanentes de las empresas públicas privatizadas de propiedad del Estado nacional o de su prenda, y con las únicas excepciones de las acciones del Banco Hipotecario S.A.; con los superávit financieros que se generen en cada ejercicio fiscal con no menos del uno por ciento (1%) de los recursos corrientes del Tesoro nacional en el año 2000, uno con cinco por ciento (1,5%) por el año 2001 y dos por ciento (2%) a partir del 2002; y con las rentas generadas por el propio fondo. El fondo será administrado por el Ministerio de Economía y Obras y Servicios Públicos siguiendo los mismos criterios que utiliza el Banco Central de la República Argentina para las reservas internacionales. (Expresiones «privatizaciones», «ventas de activos fijos», «a partir del 1º de enero de 1999», «y de lo dispuesto en los artículos 10 y 11 de la Ley 23.985, y 28 y 29 de la Ley 24.948 durante el plazo establecido en esta última» observadas por art. 7º del Decreto Nº
1017/99 B.O. 21/9/1999)
Se integrará hasta alcanzar un monto equivalente al tres por ciento (3%) del P.B.I. y será utilizado cuando se verifique una reversión del ciclo económico
(Expresión «, considerando el indicador anticipado del ciclo elaborado en la Facultad de Ciencias Económicas de la Universidad Nacional de Tucumán u otro
organismo estatal» observada por art. 8º del Decreto Nº 1017/99 B.O. 21/9/1999)
Cuando los recursos alcancen en un ejercicio el referido monto máximo del tres por ciento (3%) del P.B.I., los excedentes acumulados durante ese ejercicio
podrán aplicarse a la cancelación de deuda externa. (Expresión «, inversión pública o gasto social» observada por art. 9º del Decreto Nº 1017/99 B.O. 21/9/1999)
Pautas del proyecto de presupuesto
Crecimiento económico
• Se estima un crecimiento del PBI para 2026 de 3,0% y de 4,0% para 2027, pronóstico que resulta particularmente optimista.
• En contraste, el Relevamiento de Expectativas de Mercado (REM) del BCRA prevé incremento en 2026 pero de 2,1% según la proyección de agosto de 2026. A su vez, las últimas proyecciones han mostrado correcciones sucesivamente a la baja para este año.
• Lo mismo ocurre para 2027, donde las estimaciones de las principales consultoras se redujeron de forma progresiva hasta ubicarse en 2,9% en el relevamiento de agosto.
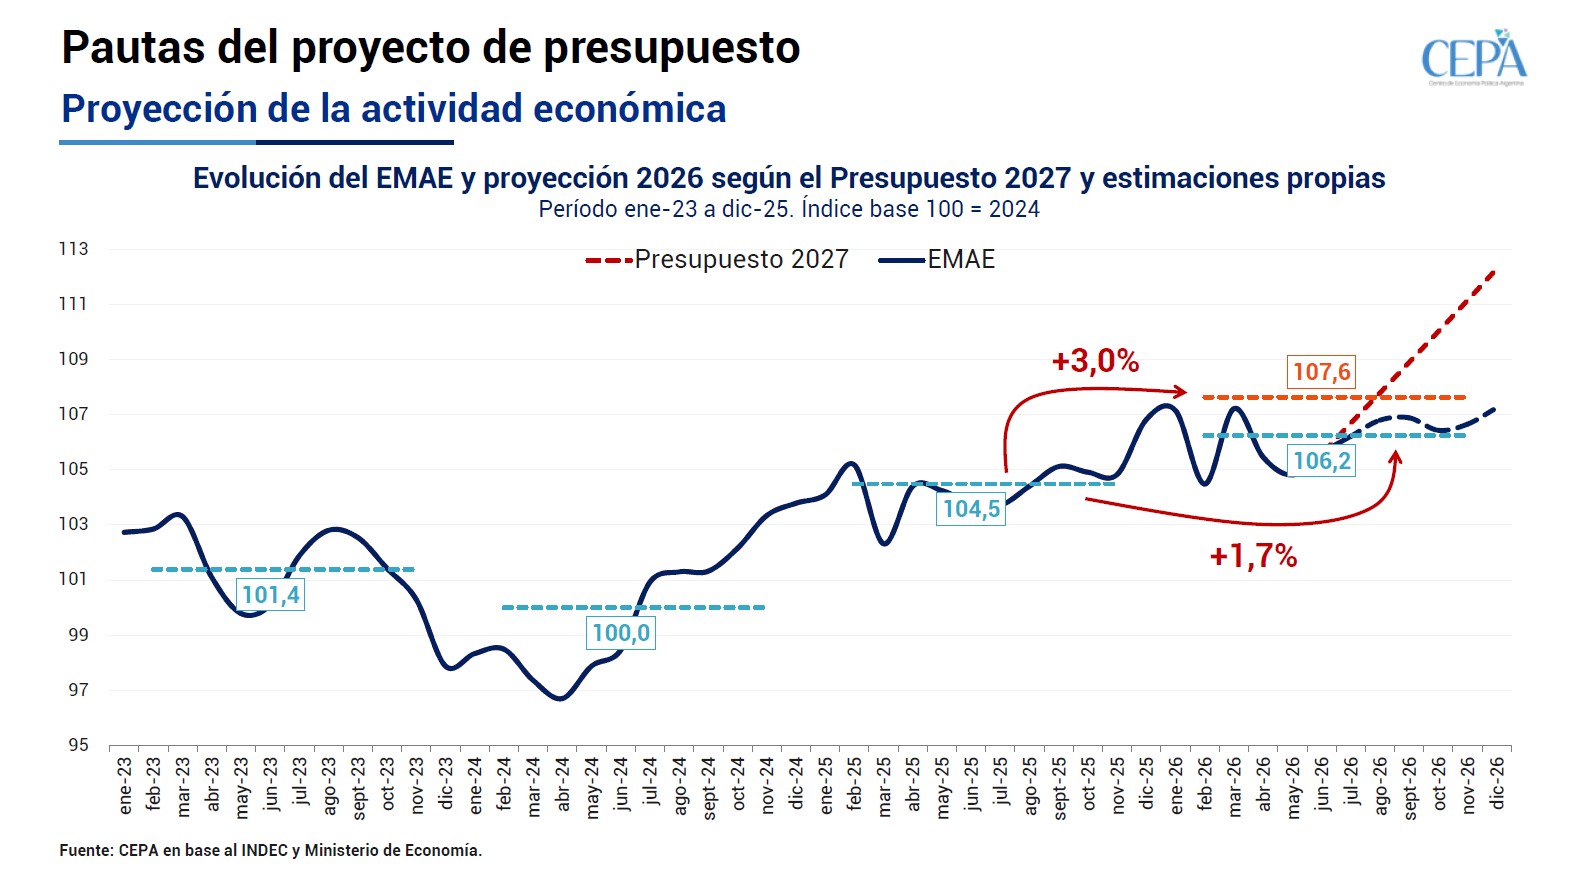
• Si realizamos una proyección sobre el EMAE para el semestre restante de 2026, se advierte que, para alcanzar las proyecciones del presupuesto, la actividad debería registrar un crecimiento interanual promedio de 4,3% en cada uno de los meses restantes. En cambio, si se proyecta la evolución hasta fin de año emulando el comportamiento de años anteriores, el incremento para 2026 alcanzaría apenas 1,7%.
• El crecimiento será explicado por el incremento de importaciones, exportaciones e inversión.
Pautas del proyecto de presupuesto
Inflación
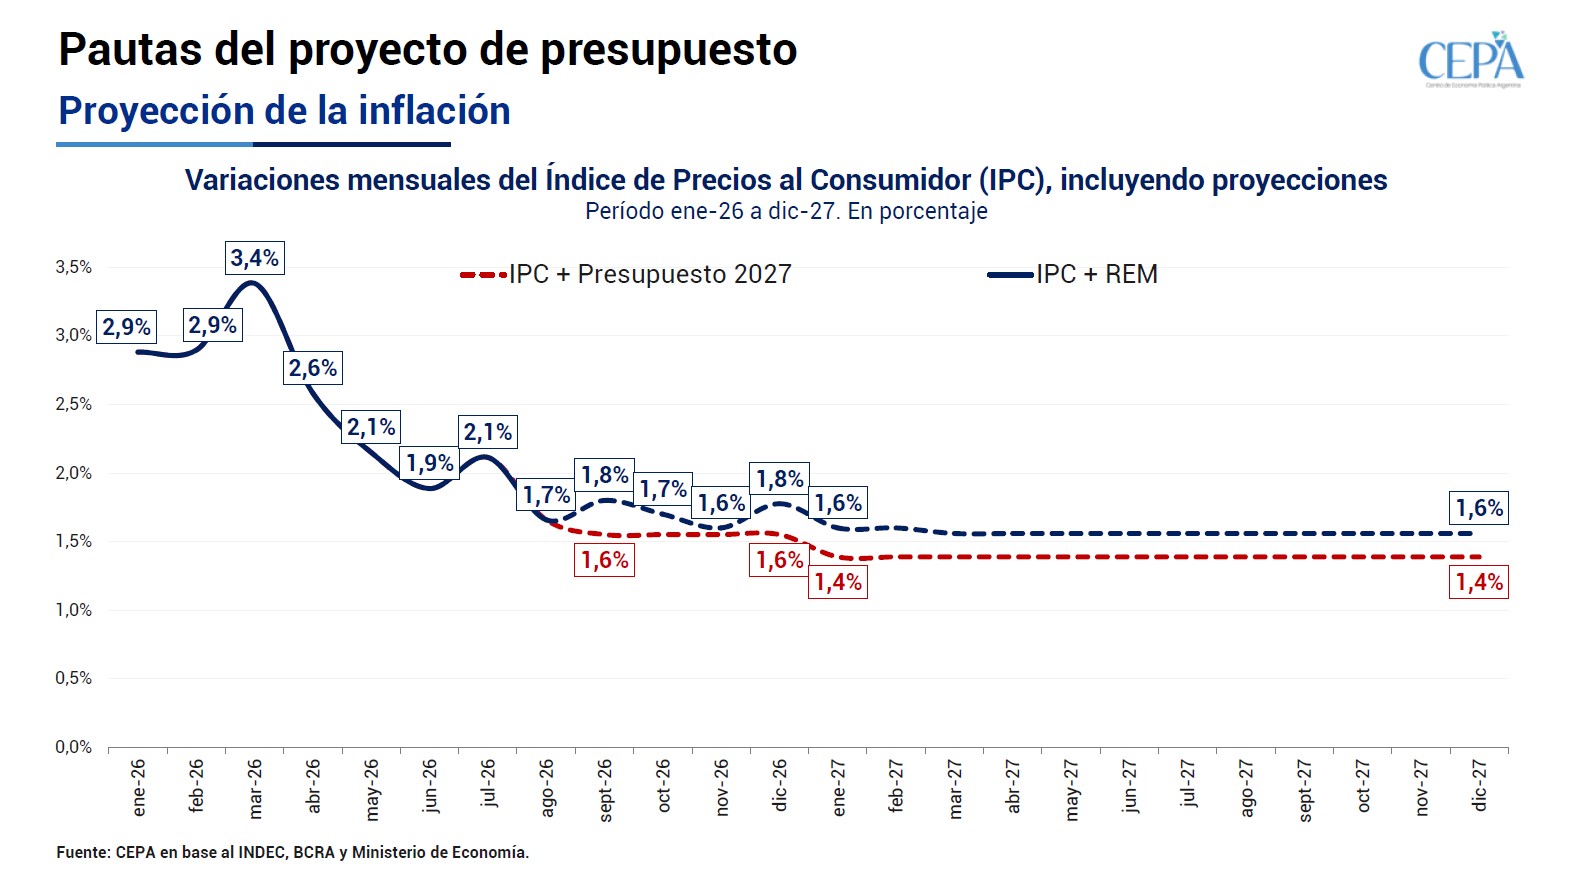
• El Proyecto de Presupuesto 2027 proyecta una inflación acumulada de
29,0% para diciembre de 2026. Al momento de la presentación
(septiembre de 2026), el cumplimiento de esta estimación exigiría una
variación promedio de 1,6% mensual para el último cuatrimestre del año.
• Para 2027 se anticipa un incremento acumulado de precios de 18,0%, lo
que equivale a un promedio de 1,4% mensual. En los próximos años se
proyecta un proceso de desinflación, acumulando 10,0% en 2028 y 6,0%
en 2029.
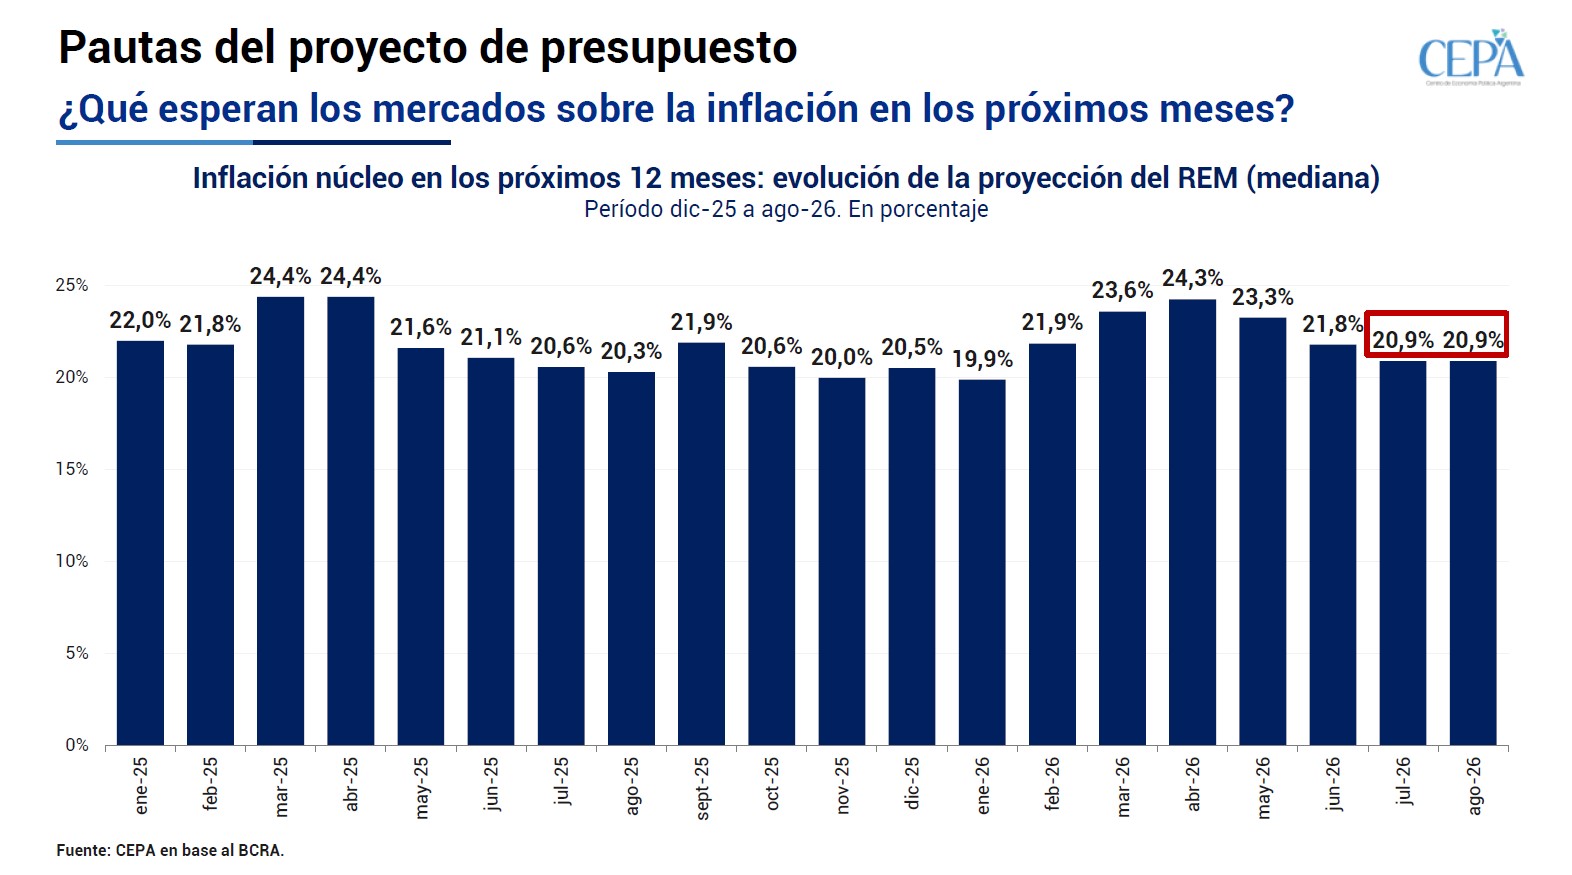
• Mientras tanto, el REM del BCRA estima una inflación ligeramente
superior para los meses restantes de 2026, promediando 1,7% mensual.
Según estas proyecciones para 2026 la inflación acumulada alcanzaría
30,0% y de 21,0% para los próximos de 12 meses (agosto de 2026 a julio
de 2027).
Pautas del proyecto de presupuesto
Dólar
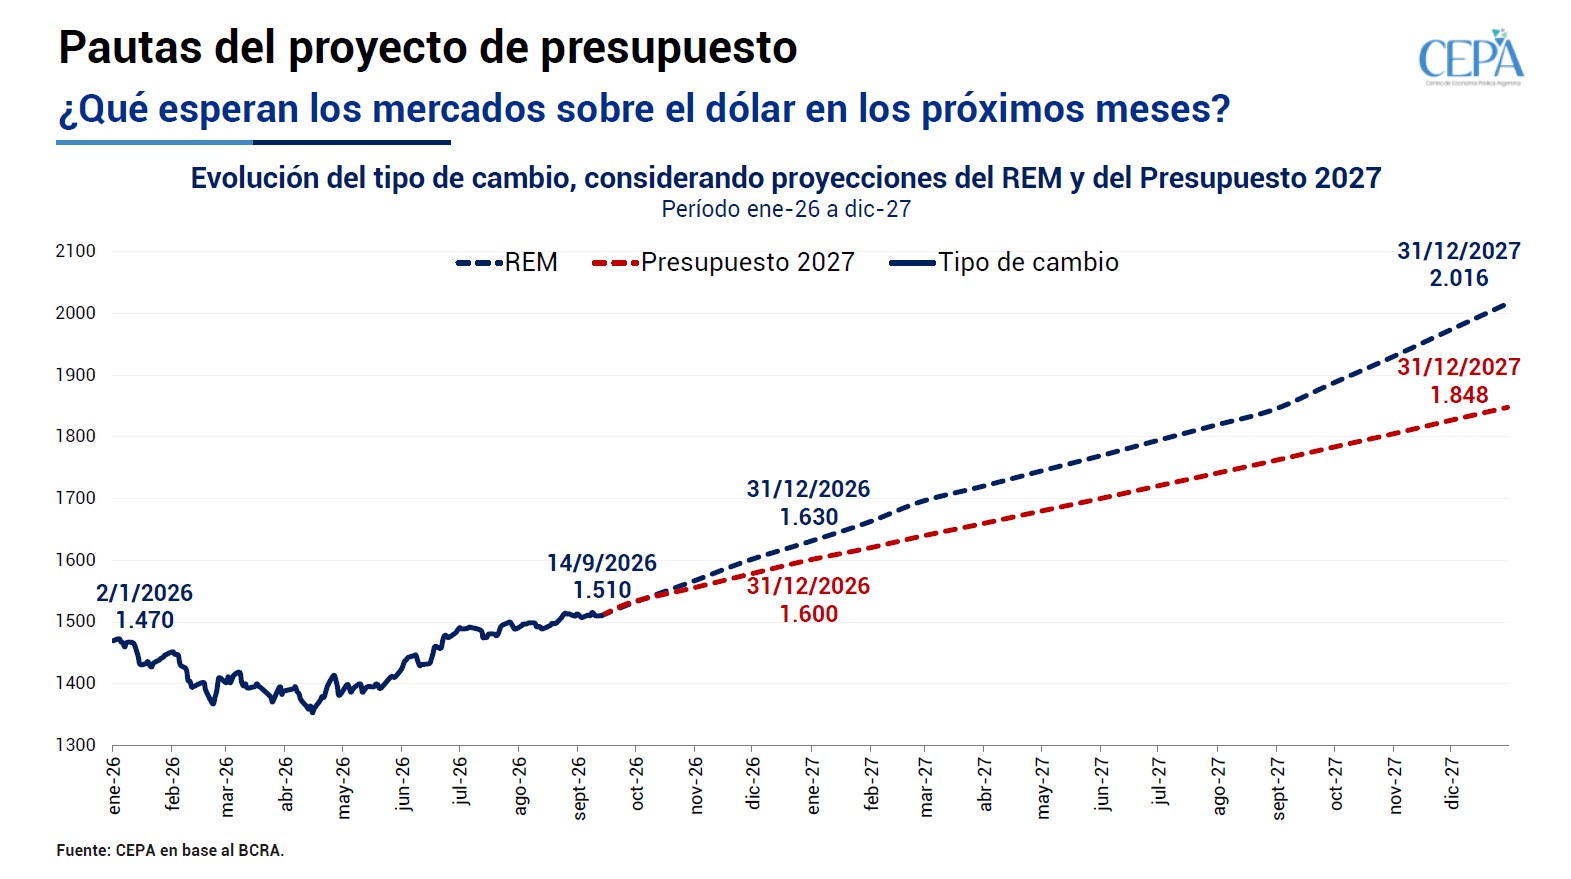
• El Proyecto de Presupuesto prevé una cotización del dólar oficial de $1.600,0
para diciembre de 2026 y de $1.847,6 para diciembre de 2027.
• Al contrastar la variación del tipo de cambio con la inflación estimada en el
propio Presupuesto, se advierte que el dólar aumentaría por debajo de la
evolución de los precios generales. Esto implica una apreciación real de
14,3% en 2026 y de 2,1% durante 2027.
• A su vez, las proyecciones oficiales para los próximos años reflejan una
desaceleración progresiva en la tasa de depreciación nominal,
manteniéndose sistemáticamente por debajo de la inflación prevista.
• El REM del BCRA estiman un valor de $1.629,6 para fines de diciembre de
2026, lo que representa una diferencia marginal de apenas 1,8% por encima
de la meta fijada por el Poder Ejecutivo. Para el cierre de 2027, las
consultoras proyectan un tipo de cambio nominal de $2.015,7, ubicándose
9,1% por encima del previsto por en el Presupuesto.
Pautas del proyecto de presupuesto
Resultado fiscal y financiero
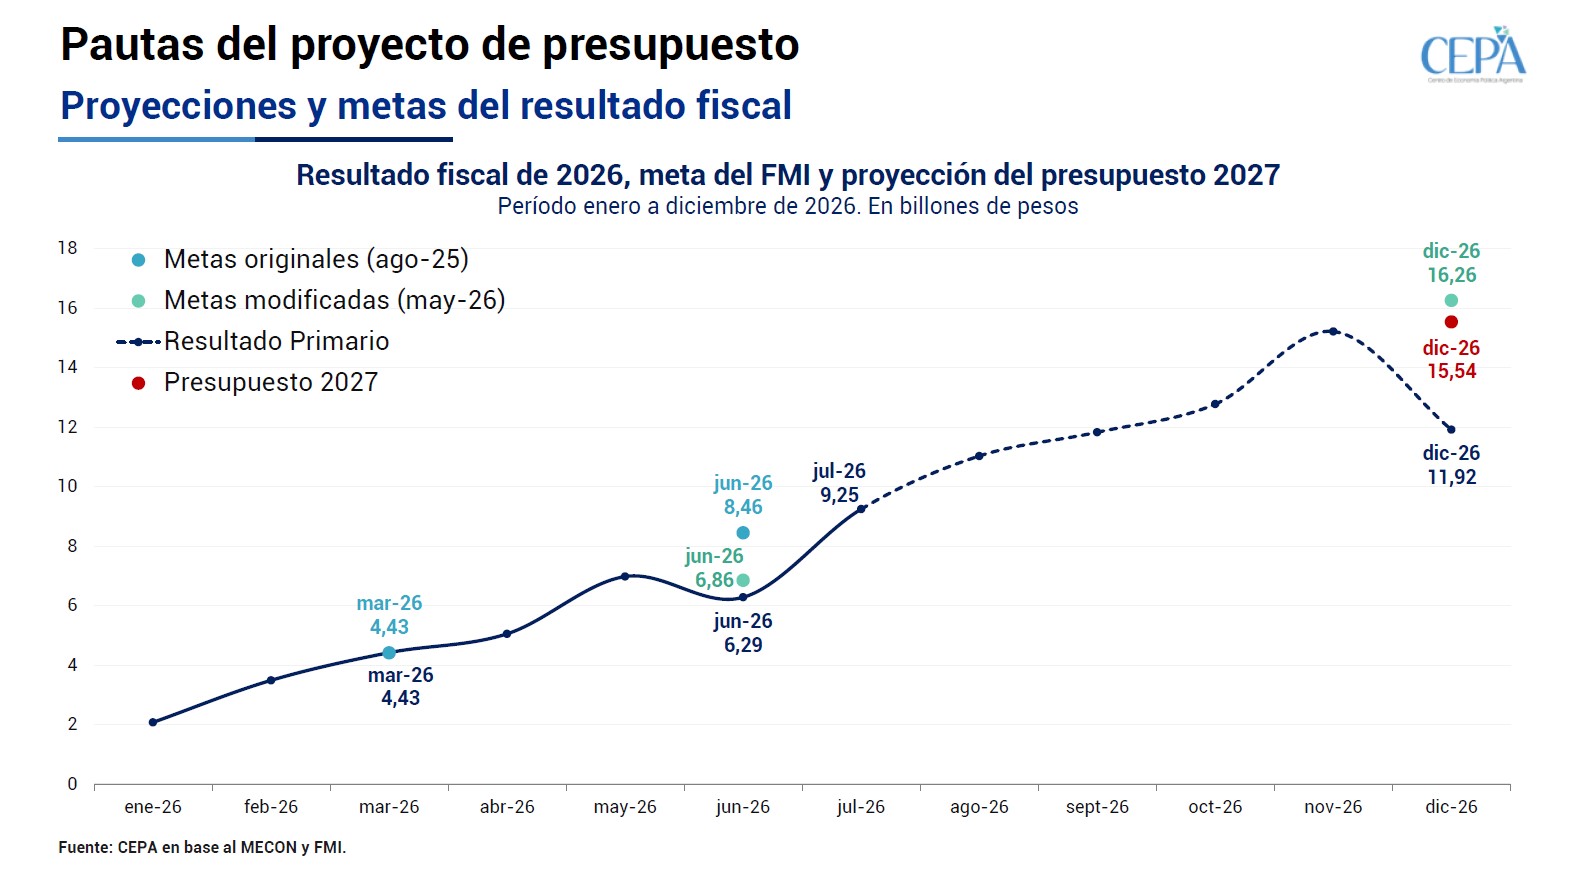
• El Proyecto de Presupuesto prevé un superávit primario equivalente a 1,5% del PBI tanto para 2026 como para 2027. Asimismo, estipula un superávit financiero de 0,2% del PBI para ambos ejercicios.
• Para 2026, el resultado primario proyectado en el Presupuesto alcanza los $15,54 billones.
Esto refleja una reducción respecto a las estimaciones del presupuesto anterior y a lo proyectado por el FMI (en torno a 1,4% del PBI).
• Este resultado fiscal resulta insuficiente para cumplir la meta acordada con el FMI en la última revisión ($16,26 billones), restando acumular $0,72 billones aún después del ajuste ejecutado.
• Según estimaciones propias, el Gobierno alcanzaría hacia fines de 2026 un superávit primario de $11,92 billones, lo que ampliaría el desvío y dejaría un faltante de $4,34 billones
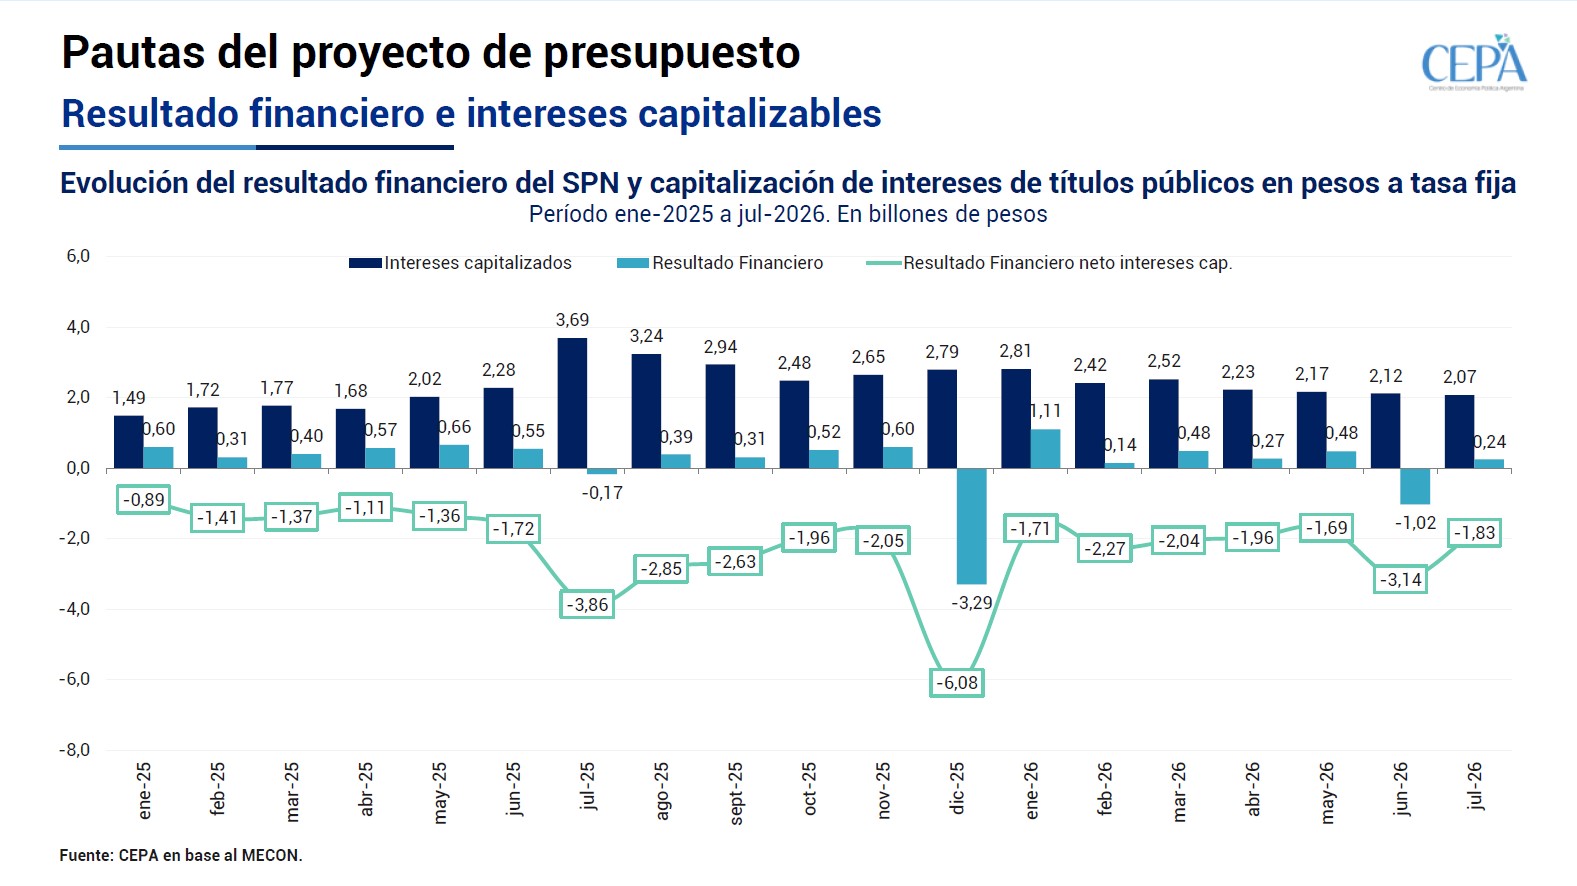
• En relación al resultado financiero, se ha cuestionado recurrentemente la política del gobierno de capitalizar intereses de deuda en pesos. El propio FMI cuestionó el superávit financiero por la razón mencionada, señalando que en 2025, de haberse contabilizado los intereses capitalizados, el resultado financiero habría pasado de ser superavitario a registrar un déficit de aproximadamente $6,72 billones.
Consumo privado
• El Proyecto de Presupuesto prevé que el consumo privado registre
una evolución sumamente alineada con la trayectoria proyectada
para el nivel de actividad económica general. Para 2026, se
anticipa que la expansión del consumo privado se ubique apenas
por encima del crecimiento del Producto Interno Bruto (+3,1% del
consumo privado en comparación con el 3,0% del PBI).
• En los próximos años, se estima que se continúe esa misma
tendencia expansiva, aunque moviéndose levemente por debajo
del ritmo de variación del PBI.
• Se anuncia que el Consumo Privado crecería 3,4% en 2027, lo que
requeriría un incremento sensible de los salarios reales.
Consumo público
• El Proyecto de Presupuesto contempla una reducción del
consumo público durante 2026, una dinámica alineada con la
meta de alcanzar un resultado primario superavitario cercano a
1,3% del PBI que permita sostener un superávit financiero.
• Para 2027, se prevé un crecimiento marginal del gasto público del
0,6%, que convalida y consolida el ajuste realizado en los
ejercicios previos.
• En los próximos años, el gasto público mantendría un ritmo de
expansión acotado, evolucionando de forma consistente por
debajo de las tasas estimadas de crecimiento del PBI.
Inversión
• El Proyecto de Presupuesto contempla a la inversión como uno de los
principales motores del crecimiento económico, proyectando tasas de
expansión sensiblemente elevadas que alcanzan 9,2% en 2027 y
acumulan una expansión de 27,4% entre 2027 y 2029.
• Para estos tres años, se estima que la inversión evolucionará a un ritmo
que superará en al menos 3,5 puntos porcentuales la tasa de variación
del nivel de la actividad económica .
• No obstante, la proyección de inversión presupuestada para 2027
resulta similar a la estimada originalmente para 2026 en el proyecto de
presupuesto ese año. En la práctica, lejos de cumplirse, el propio
Proyecto de Presupuesto 2027 reconoce que la inversión cerrará 2026
con una caída de 2,1%. En consecuencia, el cumplimiento del sendero
inversor proyectado presenta un marcado sesgo optimista frente a estos
antecedentes.
Comercio exterior
• El Proyecto de Presupuesto contempla un incremento en 2027 de las exportaciones de bienes y servicios de 8,5% frente a una expansión de las
importaciones de 8,2%.
• Para los años subsiguientes se prevé un crecimiento de las importaciones, aunque mantiene niveles elevados de incrementos de exportaciones.
Comercio exterior
• La balanza comercial prevé una reducción progresiva del superávit, pero en niveles elevados.
• Ese proceso se explica sobre todo por el mayor dinamismo de las importaciones.
• La duda principal reside en qué tipo de importaciones estima el presupuesto en ese crecimiento: bienes intermedios o bienes de consumo final.
Interrogantes sobre la cuestión tributaria
• Dado que el gobierno espera recaudar más por el componente impositivo del monotributo:
¿Estiman que siga la tendencia de reemplazo de monotributistas por empleos registrados?
• ¿Cuál es el ajuste entre el aumento de derechos de exportación del 41,3% con las proyecciones de exportaciones del sector externo?
• ¿Qué supuestos de masa salarial y puestos de trabajo están detrás del aumento nominal de 19,7% en aportes y contribuciones a la seguridad social? ¿Cuál es el impacto del FAL?
• ¿Cuál es la estimación del gasto tributario producto de la implementación del RIGI en los ejercicios fiscales 2025 y 2026?
• ¿Qué impacto se espera de la suba del ICL en cerca de 60% sobre el precio de las naftas?
¿Y el gasto tributario del RIGI?
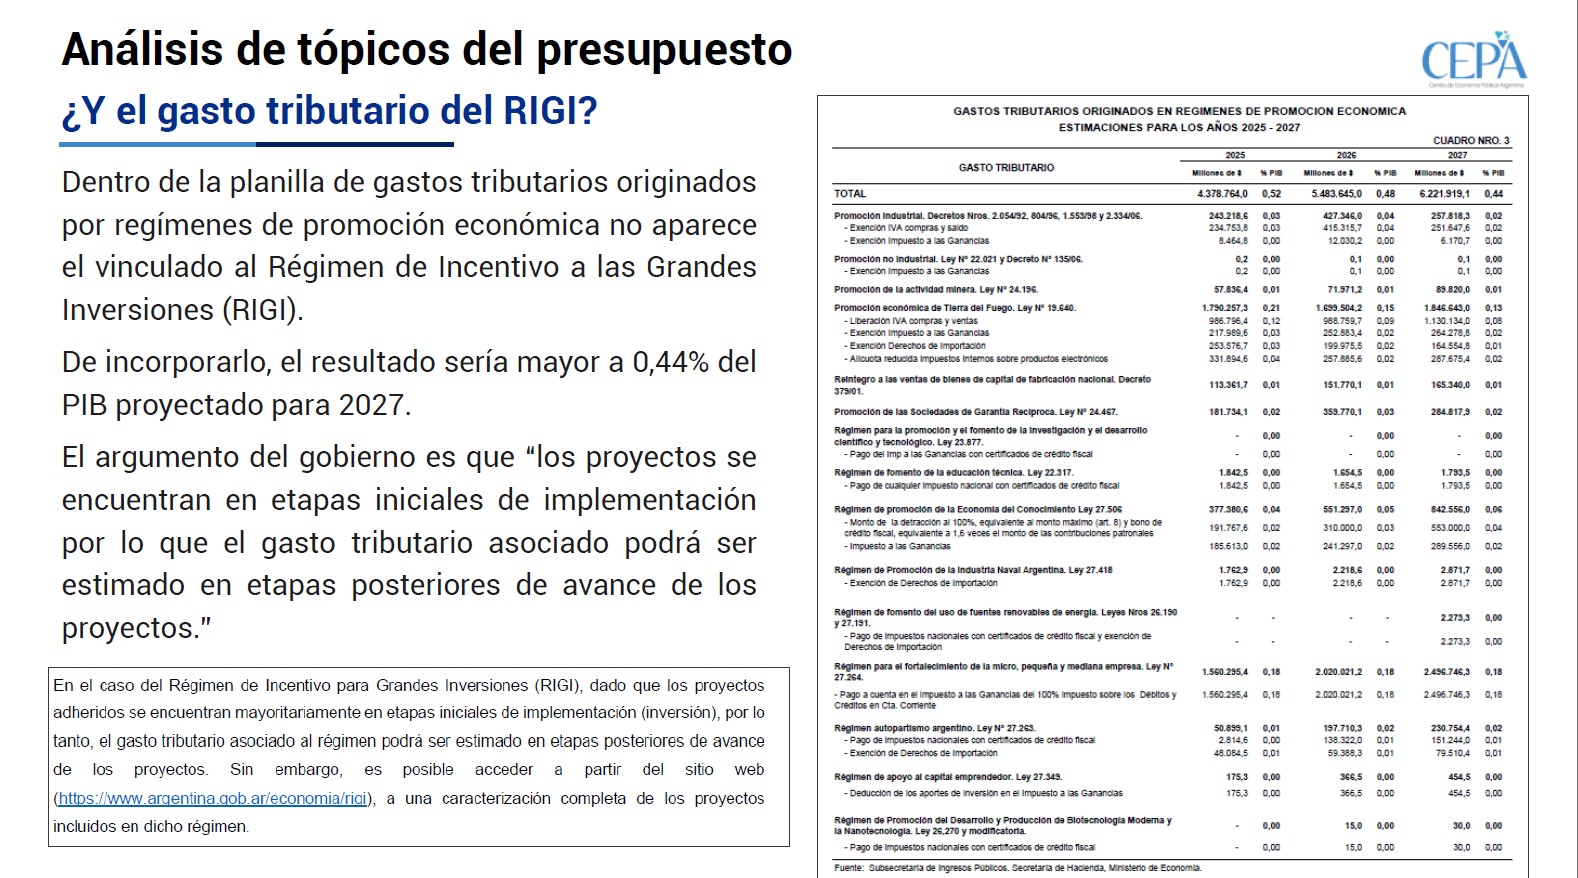
Dentro de la planilla de gastos tributarios originados por regímenes de promoción económica no aparece el vinculado al Régimen de Incentivo a las Grandes
Inversiones (RIGI).
De incorporarlo, el resultado sería mayor a 0,44% del PIB proyectado para 2027.
El argumento del gobierno es que “los proyectos se encuentran en etapas iniciales de implementación por lo que el gasto tributario asociado podrá ser
estimado en etapas posteriores de avance de los proyectos.”
El gobierno esconde el costo fiscal del RIGI: ≈ USD 2.900-3200 millones
El costo fiscal del RIGI sí puede calcularse con los proyectos aprobados hasta hoy. Para los 23 proyectos aprobados, por USD 49.766 millones, el costo fiscal anual estimado se ubica entre USD 2.888 y 3.175 millones.
El escenario conservador utiliza los precios que las propias empresas emplean en las proyecciones que difundieron (resoluciones del Boletín Oficial). El escenario alto utiliza precios spot de mercado de septiembre de 2026 de las
materias primas exportables.
El costo estimado del RIGI se ubica en aproximadamente 0,5% del PIB, una cifra equivalente a todo el gasto tributario en regímenes de promoción actualmente contemplado para 2027 (0,44% del PIB).
Nuevo ataque a las personas con discapacidad
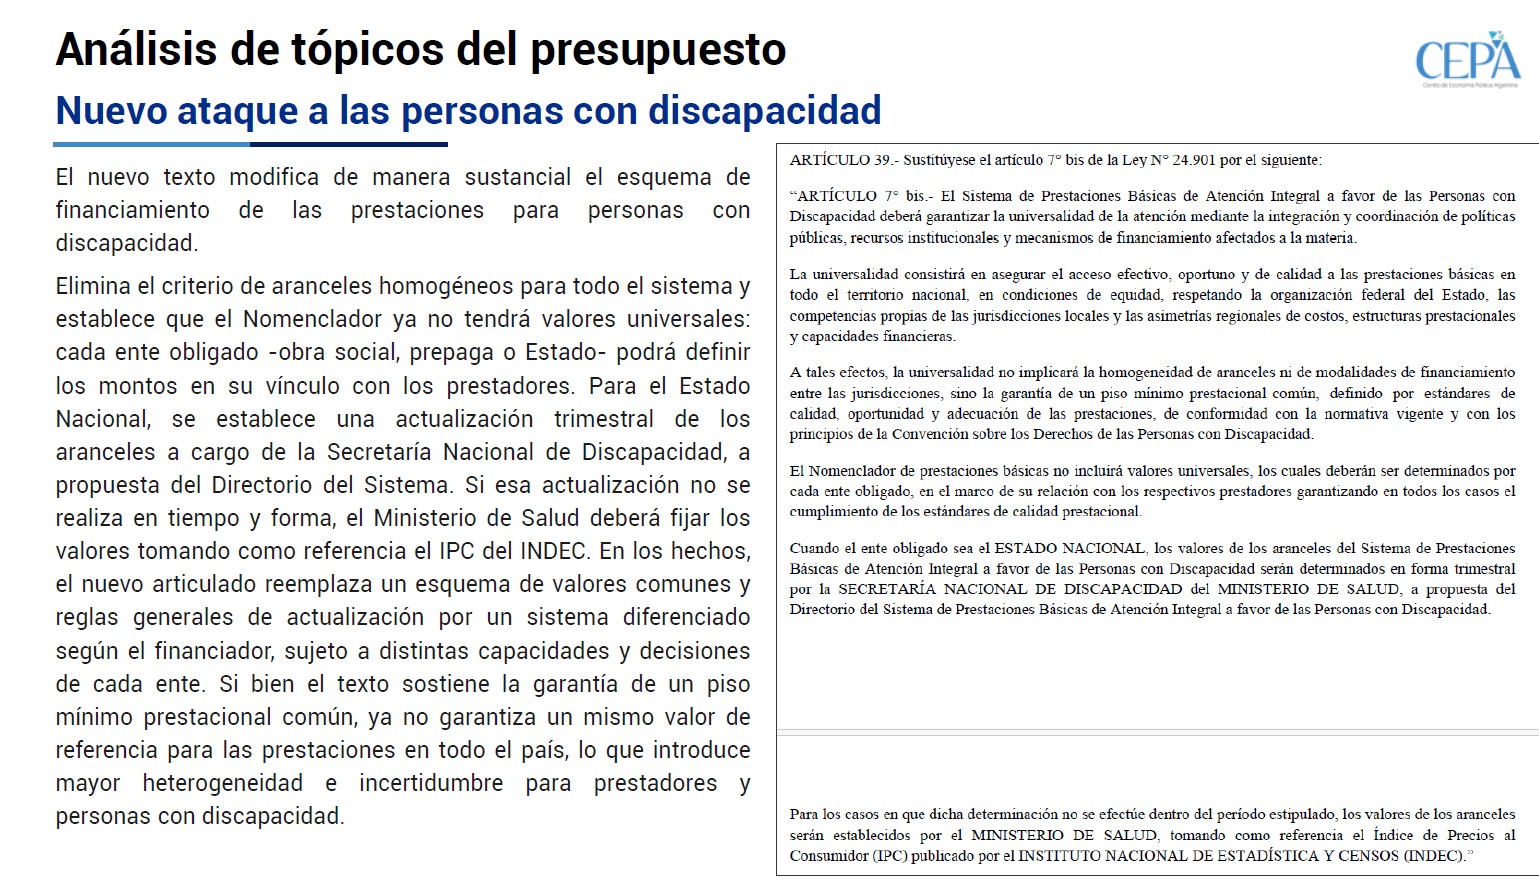
El nuevo texto modifica de manera sustancial el esquema de financiamiento de las prestaciones para personas con discapacidad.
Elimina el criterio de aranceles homogéneos para todo el sistema y establece que el Nomenclador ya no tendrá valores universales:
cada ente obligado -obra social, prepaga o Estado- podrá definir los montos en su vínculo con los prestadores. Para el Estado Nacional, se establece una actualización trimestral de los aranceles a cargo de la Secretaría Nacional de Discapacidad, a propuesta del Directorio del Sistema. Si esa actualización no se
realiza en tiempo y forma, el Ministerio de Salud deberá fijar los valores tomando como referencia el IPC del INDEC. En los hechos, el nuevo articulado reemplaza un esquema de valores comunes y reglas generales de actualización por un sistema diferenciado según el financiador, sujeto a distintas capacidades y decisiones de cada ente.
Si bien el texto sostiene la garantía de un piso mínimo prestacional común, ya no garantiza un mismo valor de referencia para las prestaciones en todo el país, lo que introduce mayor heterogeneidad e incertidumbre para prestadores y personas con discapacidad.
Derogación del carácter móvil de las asignaciones familiares
Las asignaciones por hijo, por hijo con discapacidad, prenatal, por ayuda escolar anual, por nacimiento, por adopción, por matrimonio, la AUH, la asignación por embarazo para protección social y por cuidado de la salud integral (previstas en la Ley 24.714), que perciben trabajadores registrados y no registrados actualmente son móviles.
Esto significa que aumentan automáticamente (en función de la fórmula previsional). Lo mismo sucede con los límites y rangos de ingresos del grupo familiar que determina el cobro (o no) de la asignación.
A través del artículo 17 del Presupuesto 2027, se deroga el carácter móvil. El Ejecutivo había intentado lo mismo en el Presupuesto 2025 y 2026.
ARTICULO 17 DEROGANSE LOS ARTICULOS 1, 3, 4 DE LA LEY 27.160
¿Qué dicen estos artículos de la Ley N° 27.160?
ARTÍCULO 1° — Las asignaciones familiares previstas en la ley 24.714, sus normas complementarias y modificatorias, con excepción de establecida en
el inciso e) del artículo 6° de la ley 24.714, serán móviles.
El cálculo del índice de movilidad se realizará conforme a lo previsto en el Anexo de la ley 26.417.
La movilidad se aplicará al monto de las asignaciones familiares y a la actualización de los rangos de ingresos del grupo familiar que determinan el
cobro, en los casos en que corresponde su utilización.
En ningún caso la aplicación de dicho índice podrá producir una disminución del valor de la asignación.
ARTÍCULO 3° — La Administración Nacional de la Seguridad Social (ANSES) tendrá a su cargo el cálculo de la movilidad de conformidad con las
pautas establecidas en la presente ley.
ARTÍCULO 4° — Lamovilidad establecida en esta ley se aplicará por primera vez en oportunidad del cálculo correspondiente almes demarzo del año
2016.
De este modo, el monto de la asignación y quién la percibe quedaría a discreción del Poder Ejecutivo, lo cual le permitiría -tal y como
hicieron con el bono para la jubilación mínima- congelarlas y licuarlas, o bien directamente reducirlas o restringir su alcance.
Desfinanciamiento del INTI, INTA y SENASA
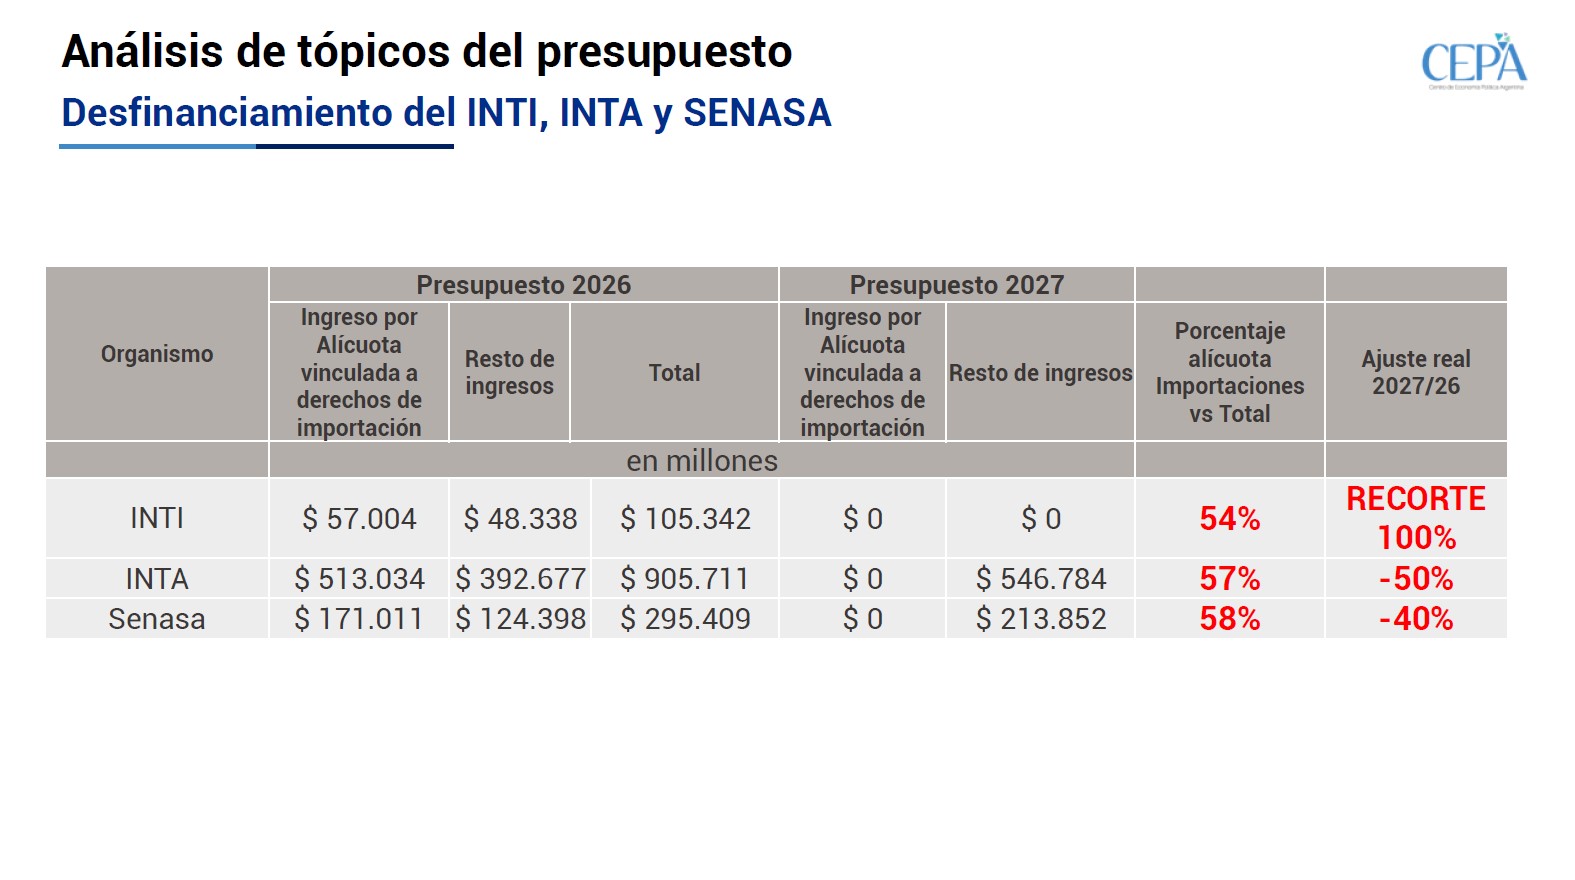
Se elimina el financiamiento específico de INTA, INTI y SENASA sobre las importaciones.
El artículo 21 deroga el inciso a) del artículo 16 del Decreto-Ley N.º 21.680, texto incorporado por la Ley N.º
25.641 y sus modificatorias. Esta disposición elimina la base legal del financiamiento específico del INTA y de su posterior esquema de distribución entre INTA, SENASA e INTI, vinculado a las importaciones.
La Ley N.º 25.641, sancionada en 2002, incorporó al Decreto-Ley N.º 21.680 una asignación específica equivalente originalmente al 0,5% del valor CIF de las importaciones, destinada al financiamiento del INTA.
Posteriormente, la Ley N.º 26.546 elevó esta asignación al 0,65% del valor CIF de las importaciones y estableció su distribución entre tres organismos: 0,45% para el INTA 0,15% para el SENASA 0,05% para el INTI.
De esta manera, la derogación propuesta en el Presupuesto 2027 elimina el mecanismo de asignación específica de recursos que vincula parte de la recaudación asociada a las importaciones con el financiamiento de estos organismos.
Suspensión de obligación legal de constituir y mantener el Fondo Anticíclico Fiscal
El artículo 23 del Presupuesto 2027 propone dejar en suspenso la obligación legal de constituir y mantener el Fondo Anticíclico Fiscal prevista en el artículo 9 de la Ley 25.152. Esto supone que el gobierno dispondrá de los recursos fiscales provenientes de las privatizaciones y concesiones de empresas públicas. De acuerdo al programa financiero del Ministro Caputo para 2026-2027 ascienden a USD 2,3 mil millones.
¿Qué implica esto?
• La Ley 25.152 establece que el Estado nacional debe alimentar un Fondo Anticíclico Fiscal utilizando, entre otros recursos, una parte de los superávits financieros.
• El fondo debía acumular recursos hasta alcanzar un máximo equivalente al 3% del PBI.
• La lógica del fondo es guardar recursos durante los períodos de crecimiento o superávit para utilizarlos cuando la economía entre en una fase recesiva, funcionando como un colchón fiscal.
• La ley también establece que, una vez alcanzado ese 3% del PBI, los excedentes podrían destinarse a la cancelación de deuda externa.
• El Presupuesto 2027, al suspender el artículo 9, elimina para ese período la aplicación de esas obligaciones.
Suspensión de obligación legal de constituir y mantener el Fondo Anticíclico Fiscal
Transferencias a Provincias (Total Nacional)
-
Transferencias Automáticas (Coparticipación): Se proyecta un total de $104,07 billones para el conjunto de las provincias y CABA, representando un incremento estimado de 7,5% real respecto al año previo.
-
Transferencias Discrecionales (No Automáticas): Se mantiene la pauta de fuerte restricción fiscal sobre las partidas no automáticas, las cuales equivalen al 1,8% del gasto nacional asignado a las provincias.
Asignaciones para la Provincia de Tierra del Fuego
-
Gasto y Transferencias Totales: De la masa de recursos nacionales destinados a las jurisdicciones subnacionales, Tierra del Fuego tiene asignados $676.026 millones para 2027 (frente a los $459.149 millones proyectados en 2026).
-
Transferencias a Municipios Fueguinos: Las estimaciones prevén giros proyectados en torno a $324.034 millones a repartir entre Río Grande, Ushuaia y Tolhuin.
- Fuente: CEPA y www.lalicuadoratdf.com.ar