La excepción convertida en sistema
La Resolución Plenaria 166/2026 constituye un ejemplo paradigmático. Allí el Tribunal exceptuó del control preventivo una contratación directa destinada a la renovación del alquiler del inmueble utilizado por la Dirección General de Investigaciones Criminales de la Policía Provincial. El contrato involucra un monto estimado de $34 millones mensuales y un total de $1.224 millones por 36 meses.
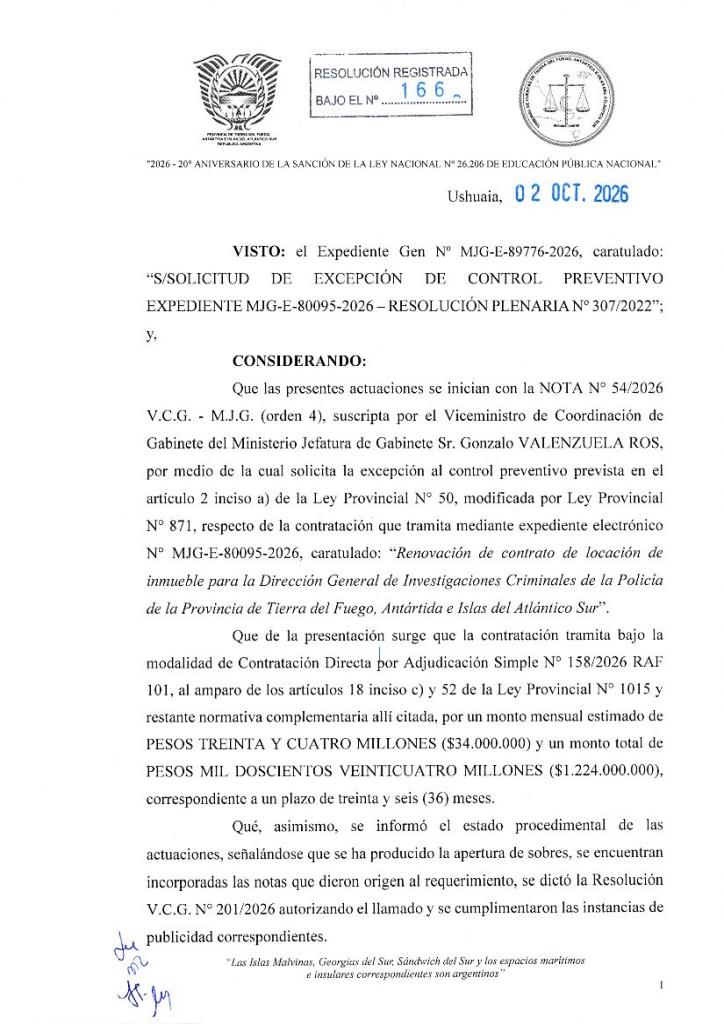
La fundamentación utilizada para evitar el control previo resulta llamativa: la proximidad del vencimiento contractual y los plazos administrativos impedirían cumplir con las instancias normales de fiscalización.
Más significativo aún es que el propio informe jurídico incorporado al expediente reconoce que la urgencia no puede identificarse automáticamente con una contratación directa ni con la cercanía del vencimiento de un contrato. Sin embargo, termina recomendando la excepción igualmente.
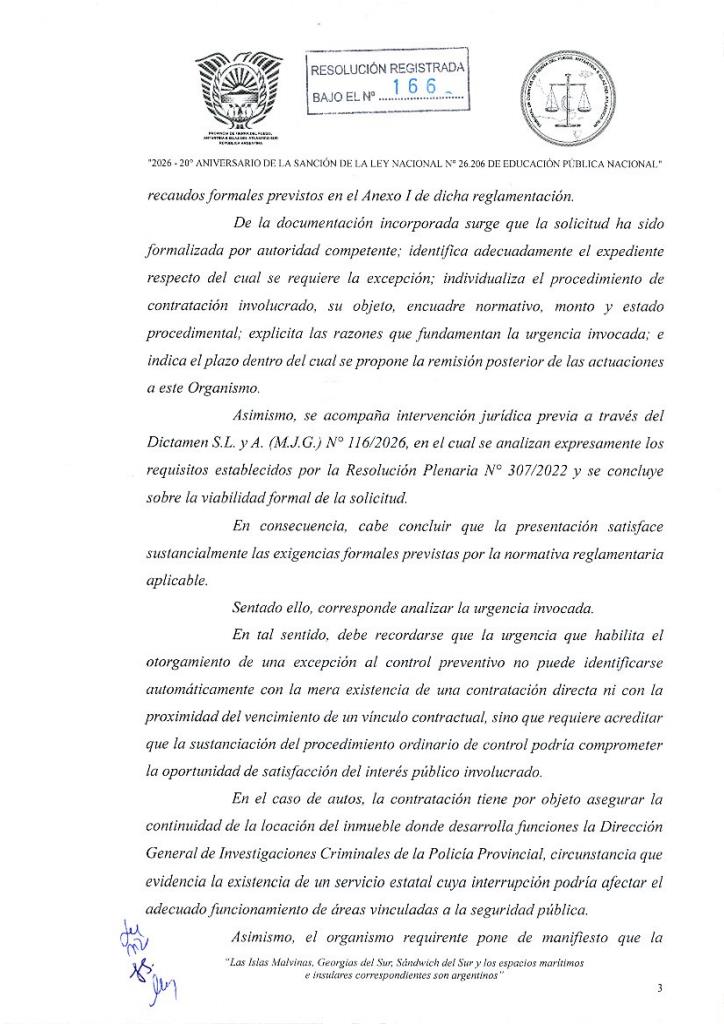
Es decir, el organismo admite que la situación no presenta las características típicas de una emergencia extraordinaria, pero igualmente habilita el apartamiento del mecanismo constitucional de control preventivo.
Un control que observa pero no evita
La cuestión central es política e institucional.
¿De qué sirve un órgano de control que interviene cuando todo ya ocurrió?
Si una contratación por más de 1.200 millones de pesos puede avanzar sin control preventivo y luego ser revisada cuando ya fue adjudicada, el espíritu constitucional queda vaciado de contenido.
El propio Tribunal reconoce que continuará ejerciendo un control posterior y que la responsabilidad quedará en cabeza del funcionario actuante.
Pero esa lógica presenta una debilidad evidente: la misión del control preventivo no es identificar responsables después del daño sino impedir que el daño ocurra.
Cuando la fiscalización llega una vez firmado el contrato, emitida la orden de compra o ejecutado el acto administrativo, la capacidad real de protección de los recursos públicos se reduce drásticamente.
La paradoja del Tribunal fueguino
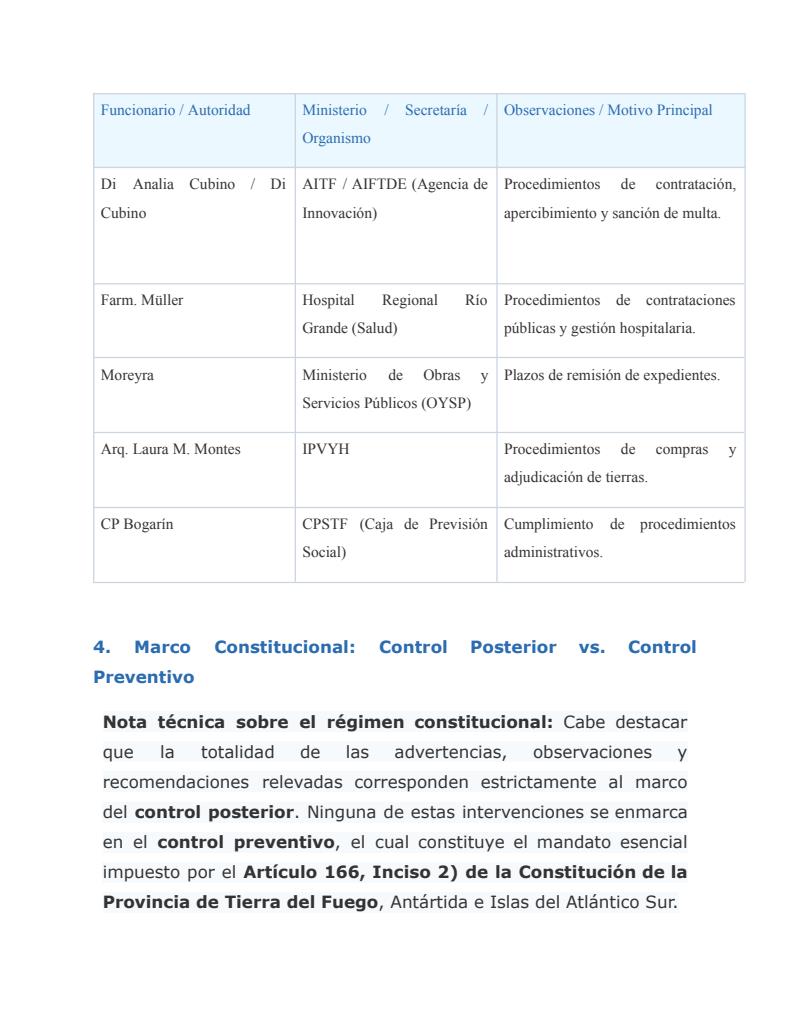
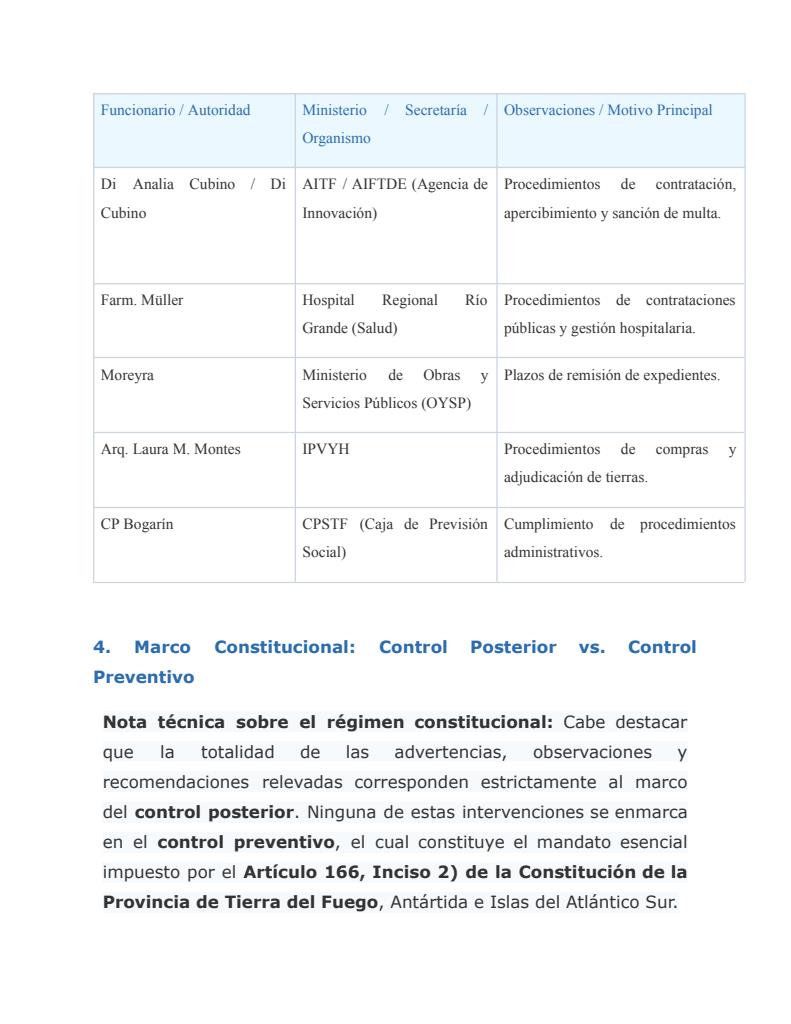
Lo más inquietante es que el propio informe técnico elaborado sobre las resoluciones plenarias de 2026 concluye que la actividad fiscalizadora del organismo se caracteriza por una intervención predominantemente reactiva. El documento afirma que al no ejercer el control preventivo en los términos previstos por la Constitución, las irregularidades son detectadas tardíamente y cuando los actos ya están consumados.
Ese diagnóstico no proviene de la oposición política, de organizaciones civiles ni de un informe periodístico. Surge de la información recopilada a partir de las propias resoluciones del organismo.
Cuando el guardián deja pasar
La fortaleza de una república no depende únicamente de sus gobernantes. Depende también de la capacidad de los organismos de control para actuar con independencia, firmeza y oportunidad.
Si el Tribunal de Cuentas se limita a recomendar, observar y advertir cuando los expedientes ya atravesaron todas las etapas decisivas, deja de ser una barrera preventiva para convertirse en un cronista de hechos consumados.
Y cuando las excepciones al control previo comienzan a naturalizarse, el riesgo es que el mecanismo excepcional termine funcionando como regla.
En una provincia donde cada peso público tiene impacto directo sobre servicios esenciales, infraestructura y calidad de vida, la pregunta ya no es si el Tribunal controla.
La pregunta es si controla cuando todavía sirve hacerlo. Porque controlar después del gasto puede servir para escribir informes. Pero rara vez alcanza para evitar los perjuicios que esos informes describen. Basándose en los antecedentes analizados, la principal deuda institucional del Tribunal de Cuentas de Tierra del Fuego no parece ser la falta de observaciones, sino la falta de intervención oportuna.